IVA en hostelería 2026: qué tipo aplicar en bares y restaurantes
Qué IVA aplicar en 2026 en bares, restaurantes y cafeterías: el 10% en sala, cuándo entra el 21%, la comida para llevar y las fechas de Verifactu.
En España, la hostelería aplica en 2026 el IVA reducido del 10% a las comidas y bebidas que se sirven para consumir en el local, incluidas la cerveza, el vino y los refrescos. El 21% aparece cuando vendes cosas que no son servicio de restauración, y la comida para llevar tiene sus propios matices. Te lo explico como lo explico a los equipos con los que trabajo: qué tipo aplicar, cuándo cambia y cómo afecta a tu margen.
Qué es el IVA y por qué importa tanto en un restaurante
El IVA (Impuesto sobre el Valor Añadido) es un impuesto indirecto que grava el consumo. Tú lo cobras al cliente en cada ticket, descuentas el IVA que has pagado a proveedores y la diferencia se ingresa a Hacienda cada trimestre.
La trampa está en que ese dinero pasa por tu caja, pero no es tuyo. En los locales que he dirigido, el error más habitual de quien empieza es mirar la venta con IVA y creer que factura más de lo que factura. Todo análisis de rentabilidad de un restaurante se hace sobre la venta sin IVA.
Tipos de IVA en España en 2026
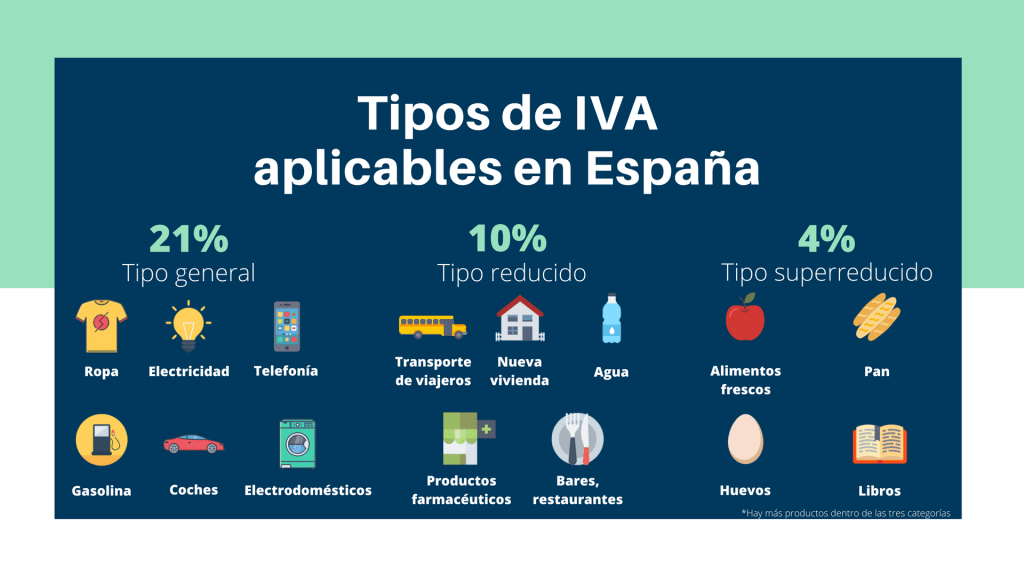
Según la tabla de tipos publicada por la Agencia Tributaria, en 2026 conviven tres tipos principales:
| Tipo | Porcentaje | Ejemplos que afectan a un bar o restaurante |
|---|---|---|
| General | 21% | Bebidas alcohólicas y refrescos azucarados vendidos como producto, tabaco, merchandising, alquiler de espacios sin servicio de comida |
| Reducido | 10% | Servicio de restauración (comidas y bebidas para consumir en el acto), alimentos en general, agua |
| Superreducido | 4% | Alimentos básicos que compras como materia prima: pan, harinas panificables, leche, huevos, quesos, frutas, verduras, legumbres, aceite de oliva |
El 4% lo verás sobre todo en tus facturas de compra, no en tus tickets.
Qué IVA se aplica en hostelería: bar, restaurante y cafetería
La Ley del IVA (artículo 91.Uno.2º) aplica el 10% a los servicios de restaurante y, en general, al suministro de comidas y bebidas para consumir en el acto. Eso significa que en sala y en terraza todo lo que sirves va al 10%:
- Platos, tapas, raciones y menús.
- Cafés, infusiones, zumos y refrescos, aunque en el supermercado los refrescos azucarados vayan al 21%.
- Cerveza, vino, copas y cócteles: se sirven como parte del servicio, así que también van al 10%.
- El pan y el agua que acompañan al plato.
La lógica es que no vendes un producto, vendes un servicio: cocina, sala, menaje y mesa. Por eso un botellín que en la tienda tributa al 21% en tu barra tributa al 10%, y un vaso de leche que se compra al 4% en tu cafetería se cobra al 10%.
Servicios mixtos de hostelería y espectáculo
La norma incluye también en el 10% los servicios mixtos de hostelería y espectáculos, como la entrada con consumición en salas de fiesta o discotecas. Si en tu local hay actuaciones, cenas show o eventos, revisa con tu asesor cómo facturas cada concepto, porque un mismo evento puede tener partes a distintos tipos según cómo se contrate.
Cuándo se aplica el 21% en un negocio de hostelería
El tipo general entra en juego cuando lo que vendes deja de ser servicio de restauración:
- Venta de producto para llevar que no es alimento al 10%: una botella de vino o un pack de cervezas que el cliente se lleva a casa tributa como bebida alcohólica, al 21%. Lo mismo con los refrescos azucarados.
- Alquiler de un salón o espacio sin servicio de comida y bebida.
- Servicios ajenos a la cocina facturados aparte: animación, DJ contratado y repercutido al cliente, decoración de eventos, aparcamiento.
- Merchandising: camisetas, tazas, productos de marca.
- Tabaco, si tienes máquina o venta propia.
IVA de la comida para llevar y a domicilio
Aquí se equivoca mucha gente. Cuando el cliente se lleva la comida, ya no hay servicio de mesa: Hacienda lo trata como una entrega de alimentos, que también va al 10%. Hasta ahí, nada cambia en el ticket.
Lo que sí cambia son las bebidas. Una cerveza o un refresco azucarado que acompaña a un pedido para llevar o de reparto ya no se sirve para consumir en el acto, así que pasa al 21%. Si trabajas con delivery, configura bien los productos en tu TPV de hostelería para que el tipo cambie según el canal (sala, recogida, reparto) y no tengas que corregirlo a mano.
Cómo informar del IVA al cliente
La normativa de consumo obliga a que el precio que ve el cliente sea el precio final, con IVA incluido. Cuando vayas a hacer la carta de tu restaurante o bar:
- Pon los precios con IVA incluido y, si quieres, una nota tipo «IVA incluido».
- No cobres el pan, el cubierto o la terraza como sorpresa: cualquier suplemento debe estar anunciado de forma clara antes del consumo.
- Emite ticket o factura simplificada en cada venta, con el desglose del tipo aplicado.
Verifactu: lo que cambia en tu TPV
El sistema Verifactu obliga a que el software de facturación genere registros que no se puedan alterar y que, en su modalidad principal, se envíen a la Agencia Tributaria. Tras el Real Decreto-ley 15/2025, las fechas de obligatoriedad quedaron así:
- Sociedades (contribuyentes del Impuesto sobre Sociedades): desde el 1 de enero de 2027.
- Autónomos y resto de obligados: desde el 1 de julio de 2027.
Mi consejo: no esperes al último trimestre. Pregunta ya a tu proveedor de TPV si su versión cumple, prueba los tickets con el QR y revisa que los tipos de IVA de cada producto están bien cargados. Un TPV mal configurado multiplica el error en miles de tickets.
Cómo afecta el IVA a tu margen y a tus escandallos
Un plato que vendes a 16,50 euros en carta son, en realidad, 15 euros de venta neta. Si tu materia prima cuesta 4,50 euros, tu food cost es del 30% sobre 15, no del 27% sobre 16,50. Parece poco, pero aplicado a toda la carta cambia decisiones de precio.
Por eso en tus escandallos trabaja siempre con precios de compra sin IVA y precios de venta sin IVA. Y cuando calcules la estructura de gastos y costes de tu bar o restaurante, separa el IVA que cobras (que no es ingreso) de los costes reales.
Si quieres comprobar en cinco minutos qué margen te deja tu carta con estos números, tienes mi calculadora gratuita de rentabilidad para restaurantes.
Errores de IVA que veo con frecuencia
- Aplicar el 21% a las copas servidas en barra por «ser alcohol».
- Cobrar al 10% las botellas de vino que se venden para llevar.
- Tener el mismo tipo para sala y delivery en el TPV.
- Calcular márgenes sobre la venta con IVA.
- Gastarse el IVA del trimestre y encontrarse el agujero en abril, julio, octubre o enero. Aparta cada semana lo que tendrás que ingresar.
Preguntas frecuentes
¿Qué IVA tiene un café en un bar en 2026?
Un café servido en barra, mesa o terraza tributa al 10%, porque forma parte del servicio de restauración para consumir en el acto.
¿La cerveza en un bar lleva el 10% o el 21% de IVA?
Servida para consumir en el local, la cerveza va al 10%. Si vendes cerveza para llevar, como producto, tributa al 21% al ser una bebida alcohólica.
¿Qué IVA tiene la comida para llevar o a domicilio?
La comida preparada para llevar o de reparto tributa al 10% como entrega de alimentos. Las bebidas alcohólicas y los refrescos azucarados que acompañan al pedido van al 21%.
¿Cuándo es obligatorio Verifactu para un restaurante?
Tras el Real Decreto-ley 15/2025, las sociedades deben cumplir desde el 1 de enero de 2027 y los autónomos desde el 1 de julio de 2027. Conviene confirmar con tu proveedor de TPV que su software ya está adaptado.
¿Los precios de la carta tienen que llevar el IVA incluido?
Sí. El precio que se muestra al cliente debe ser el precio final con todos los impuestos incluidos, y cualquier suplemento tiene que anunciarse antes del consumo.
He puesto en marcha negocios de hostelería y he operado locales de alto volumen. Escribo sobre lo que funciona en un servicio real: margen, equipo y mesas llenas.
Conoce mi trayectoria¿Quieres aplicarlo en tu negocio?
Cuéntame tu caso en una sesión de diagnóstico. Sin compromiso.
Reservar sesión de diagnósticoSigue leyendo
Proveedores de pescado y marisco en Málaga: cómo elegirlos
Guía para elegir proveedor de pescado y marisco en Málaga: Mercamálaga, lonjas de la provincia, trazabilidad, anisakis y criterios de compra para…
Consultor de restaurantes: qué hace y cuándo contratarlo
Qué es un consultor de restaurantes, qué hace en tu negocio de hostelería, cómo trabaja, cuánto cobra y cómo elegir al adecuado.
Cómo hacer la carta de un restaurante o bar paso a paso
Cómo hacer la carta de tu restaurante o bar: concepto, estructura, precios con escandallo, ingeniería de menú, diseño y alérgenos obligatorios.